
Pergunte a uma responsável pela contabilidade o que a preocupa em relação ao comércio eletrónico e raramente ouvirá algo sobre design ou experiência do utilizador. O que ouvirá será uma questão sobre a terceira semana do mês, quando um cliente com uma fatura avultada em atraso há quarenta dias tenta fazer outra encomenda.
Internamente, essa encomenda é suspensa. Alguém a vê, alguém faz uma chamada e a conta é liquidada ou fica em espera. A questão é saber se uma encomenda online recebe o mesmo tratamento ou se passa despercebida por todos às onze da noite.
Como funciona uma retenção de crédito no processo de finalização da compra do SAP Business One E-commerce
Uma retenção de crédito no processo de pagamento online deve seguir a mesma regra que a sua equipa de contabilidade aplica a qualquer outra encomenda. Quando um cliente excede o limite definido no seu registo de parceiro comercial no SAP Business One, ou tem faturas vencidas que ultrapassam o seu limiar, a encomenda é efetuada e colocada em retenção, em vez de ser bloqueada ou aprovada silenciosamente. O cliente vê uma mensagem clara e uma forma de resolver a situação. A retenção é encaminhada para a mesma fila de revisão com que a sua equipa já trabalha.
Esse comportamento é mais importante do que parece. Bloquear o pedido de imediato faz com que se perca a venda e gera uma chamada telefónica irritada. Aprová-lo em silêncio cria uma exposição que ninguém concordou em assumir. Manter o pedido em espera permite preservar tanto o pedido como o controlo.
É possível impedir completamente que determinados clientes façam encomendas online?
Sim. O acesso ao portal é concedido por cliente, pelo que as contas que preferir gerir por telefone podem ser excluídas ou ter acesso apenas para navegação, sem possibilidade de efetuar pagamentos. Isso é útil para contas que estejam a seguir um plano de pagamento ou em fase de cobrança. O acesso é uma configuração controlada pela sua equipa e pode ser alterado sem necessidade de abrir um ticket de suporte ou de realizar uma nova implementação.
Fechamento do mês, uma conta em atraso e uma encomenda online
Eis o cenário para o qual os responsáveis pelo controlo realmente querem uma resposta. Estamos no dia 24. Um cliente de longa data tem uma fatura vencida há algum tempo e a conta está quase a atingir o seu limite. O seu responsável pela manutenção, que não faz ideia de nada disto, faz uma encomenda de peças através do portal às 19h00.
Num processo devidamente configurado, a encomenda entra no SAP Business One e fica imediatamente em espera. O responsável pela manutenção vê uma mensagem a informá-lo de que a encomenda foi recebida e está a aguardar uma revisão da conta, com um contacto. Nada embaraçoso, nada que sugira que a sua empresa represente um risco de crédito perante a sua própria equipa.
A sua funcionária do departamento de contas a receber vê o pedido na manhã seguinte, na mesma fila em que se encontram todas as encomendas retidas. Ela contacta o departamento de compras, o cliente confirma que foi emitido um cheque no dia 22 e ela dá luz verde à encomenda. O tempo decorrido é aproximadamente o mesmo que teria sido necessário para uma encomenda por telefone, e o cliente nunca enfrentou qualquer obstáculo.
O que acontece a uma encomenda retida se o cliente nunca liquidar o saldo?
Funciona como qualquer outra encomenda em espera no SAP Business One. A sua equipa pode autorizar, editar ou cancelá-la ao abrigo das mesmas competências de que dispõe atualmente. A plataforma não cria um processo de cancelamento separado nem deixa um conjunto de encomendas web órfãs para serem eliminadas posteriormente. Os relatórios de antiguidade e de exposição tratam-na exatamente da mesma forma que tratam uma encomenda telefónica em espera.
As condições de pagamento no SAP Business One aplicam-se da mesma forma online
Os limites de crédito são a parte mais óbvia. As condições são a parte que passa despercebida.
As condições de pagamento «Net 30», «Net 60», os requisitos de pré-pagamento, as regras relativas a depósitos em encomendas de grande volume e as exceções específicas por cliente têm de ser todas transferidas. Se um cliente estiver configurado para efetuar o pré-pagamento no SAP Business One, a loja online deve exigir o pagamento no momento da finalização da compra para esse cliente e apenas para esse cliente. Se outro cliente comprar nas condições padrão, o processo de finalização da compra não deve solicitar um cartão. Quando essas regras estão centralizadas num único local, o canal online herda-as sem necessidade de uma configuração separada.
Isto também significa que a sua política de crédito continua a ser uma decisão financeira. Ninguém do departamento de marketing ou de TI pode flexibilizar um limiar de retenção só porque isso estava a prejudicar a taxa de conversão na loja online. O seu processo empresarial. Agora online.
Temos de aceitar cartões de crédito para vender online?
Não. Muitos distribuidores B2B gerem as encomendas através do portal exclusivamente a crédito, sem qualquer processamento de cartões. Vale a pena considerar os cartões para clientes que pagam antecipadamente e para libertar rapidamente uma retenção, mas o canal funciona exclusivamente a crédito. Se os aceitar, os pagamentos devem ser lançados na fatura do SAP Business One, em vez de ficarem num livro-razão separado do gateway que a sua equipa tem de reconciliar manualmente.
O que a sua equipa de RA faz de diferente após o lançamento
Muito pouco, o que é precisamente o objetivo. As encomendas retidas chegam ao mesmo local. As libertações funcionam da mesma forma. Os relatórios de antiguidade mantêm-se inalterados, uma vez que as encomendas online são simples encomendas de vendas do SAP Business One.
Há duas coisas que mudam, e ambas ajudam.
As opções de pagamento online permitem que os clientes resolvam por si próprios uma retenção. Um cliente que queira receber as suas peças ainda hoje pode liquidar o saldo ou pagar antecipadamente a encomenda, em vez de ficar à espera de um contacto. Isso encurta o ciclo de cobrança precisamente nas contas que mais o preocupam.
A documentação das encomendas também melhora. As encomendas efetuadas através do portal incluem o número de ordem de compra do próprio cliente e os detalhes das linhas introduzidos pela pessoa que solicitou as peças, o que reduz os litígios relativos às faturas que começam com a frase «não foi isto que encomendámos». Menos litígios significam menos faturas a acumular-se na pilha de exceções do cliente no final do mês.
Será que as encomendas online vão complicar o nosso fecho de mês?
Não deviam. As encomendas do portal são encomendas de venda normais no SAP Business One, com o mesmo fluxo de documentos, desde a encomenda até à entrega e à fatura. O reconhecimento de receitas, a análise de vencimentos e a sua lista de verificação de encerramento mantêm-se inalterados. Se uma plataforma exigir uma etapa de reconciliação ou importação no momento do encerramento, isso é sinal de que está a manter o seu próprio conjunto de registos a par dos seus.
Como o FocusPoint aplica as suas regras de crédito do SAP Business One
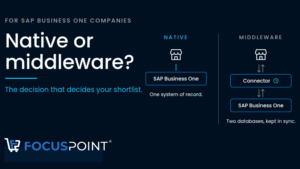
O FocusPoint foi concebido exclusivamente para clientes do SAP Business One nos setores da distribuição, produção e B2B complexo, e o comportamento de crédito é uma das áreas mais evidentes em que esse foco compensa. Os limites, as condições, os indicadores de pré-pagamento e o histórico de pagamentos são obtidos a partir do registo do parceiro de negócios, onde o departamento financeiro já os mantém. Não há um segundo local para configurar uma regra nem qualquer programação que possa fazer com que a plataforma de vendas online funcione com base na imagem de uma conta da véspera.
Não criámos outro sistema. Simplesmente colocámos o vosso processo online.
Para um controlador, o resultado prático é que o canal online gera receitas sem introduzir uma nova categoria de risco a monitorizar. Os clientes que compram a crédito são aqueles que já foram aprovados para esse fim. Os limites são os que já foram definidos. E quando o diretor financeiro pergunta qual foi o impacto do canal de comércio eletrónico nas contas a receber, a resposta surge dos mesmos relatórios que a equipa financeira já elabora.
Perguntas sobre controlo de crédito a colocar a qualquer fornecedor de comércio eletrónico
Leva isto para a demonstração e pede para veres cada uma destas funcionalidades a funcionar ao vivo:
- Crie um cliente de teste com um valor superior ao seu limite de crédito e avance para o checkout. O que é que o comprador vê e para onde vai a encomenda?
- Onde é definido o limite de retenção e a minha equipa pode alterá-lo sem ter de abrir um pedido de assistência?
- Se um cliente estiver marcado como «pré-pago» no SAP Business One, o processo de finalização da compra aplica essa condição automaticamente?
- Um cliente pode pagar uma fatura pendente ou efetuar o pré-pagamento de uma encomenda em espera a partir do portal? E onde é que esse pagamento é contabilizado?
- As encomendas online aparecem nos nossos relatórios padrão de vencimento e receitas sem que seja necessário efetuar uma reconciliação?
Se um fornecedor responder à primeira pergunta dizendo «podemos configurar uma regra para isso», pergunte onde essa regra se encontra e quem a mantém. A existência de dois conjuntos de regras de crédito é um problema que se agrava silenciosamente e acaba por se traduzir numa perda de crédito.
Organizado desta forma, o comércio eletrónico torna-se algo que o departamento financeiro pode apoiar, em vez de apenas tolerar. As encomendas chegam com uma documentação mais completa, as contas a receber passam por um novo processo de resolução e o crescimento deste canal não implica um aumento correspondente da exposição ao risco.
Se o controlo de crédito for o obstáculo que está a impedir uma decisão no comércio eletrónico, comece por aí, em vez de começar pela página inicial da loja. Explique-nos o que acontece atualmente quando um cliente atinge o seu limite e nós mostrar-lhe-emos essa mesma política a funcionar na fase de finalização da compra.