
اسأل أي مديرة مالية عما يقلقها بشأن التجارة الإلكترونية، ونادرًا ما ستسمع أي شيء يتعلق بالتصميم أو تجربة المستخدم. بل ستسمع سؤالاً يتعلق بالأسبوع الثالث من الشهر، عندما يحاول عميل متأخر في سداد فاتورة كبيرة منذ أربعين يومًا تقديم طلب شراء آخر.
داخليًّا، يتم إيقاف هذا الطلب. يراه أحدهم، فيتصل شخص آخر، فإما أن يتم تسوية الحساب أو يتم تعليقه. والسؤال هو: هل يحظى الطلب المقدم عبر الإنترنت بنفس المعاملة أم أنه يمر دون أن يلاحظه أحد في الساعة الحادية عشرة ليلاً؟
كيفية عمل "التعليق الائتماني" في عملية الدفع الخاصة بالتجارة الإلكترونية في SAP Business One
يجب أن يخضع تعليق الائتمان عند إتمام عملية الدفع عبر الإنترنت لنفس القاعدة التي يطبقها فريق المحاسبة لديكم على أي طلب آخر. فعندما يتجاوز العميل الحد المحدد في سجل شريك الأعمال الخاص به في نظام SAP Business One، أو يكون لديه فواتير متأخرة السداد تتجاوز الحد الأقصى المسموح به، يتم تسجيل الطلب وتعليقه بدلاً من حظره أو الموافقة عليه دون إشعار. ويظهر للعميل رسالة واضحة مع طريقة لحل المشكلة. ويتم وضع الطلب المعلق في نفس قائمة الانتظار التي يعمل عليها فريقكم بالفعل.
هذا السلوك أكثر أهمية مما يبدو عليه. فرفض الطلب بشكل صريح يؤدي إلى خسارة الصفقة ويؤدي إلى تلقي مكالمة هاتفية غاضبة. أما الموافقة عليه بصمت فتؤدي إلى تعرض للخطر لم يوافق عليه أحد. أما تعليقه فيحافظ على الطلب والسيطرة في آن واحد.
هل يمكننا منع عملاء معينين من إجراء الطلبات عبر الإنترنت تمامًا؟
نعم. يتم منح حق الوصول إلى البوابة الإلكترونية حسب كل عميل على حدة، لذا يمكن استبعاد الحسابات التي تفضل التعامل معها عبر الهاتف، أو منحها حق الوصول للتصفح فقط دون إمكانية إتمام عملية الدفع. ويُعد ذلك مفيدًا للحسابات الخاضعة لخطة سداد أو التي تخضع لإجراءات التحصيل. ويُعد حق الوصول إعدادًا يتحكم فيه فريقك، ويمكن تغييره دون الحاجة إلى تقديم تذكرة دعم أو إعادة توزيع الموارد.
إغلاق الشهر، وحساب متأخر السداد، وطلب شراء عبر الإنترنت
إليكم السيناريو الذي يرغب المسؤولون عن التحكم فعليًّا في الحصول على إجابة بشأنه. اليوم هو الرابع والعشرون من الشهر. لدى أحد العملاء القدامى فاتورة متأخرة عن موعد السداد، والحساب على وشك بلوغ حده الأقصى. ويقوم مدير الصيانة لديهم — الذي لا يعلم شيئًا عن أي من هذا — بتقديم طلب شراء قطع غيار عبر البوابة الإلكترونية في الساعة 7:00 مساءً.
في إطار عملية تم إعدادها بشكل صحيح، يتم إدخال الطلب إلى نظام SAP Business One ويتم وضعه على الفور في حالة انتظار. ويظهر لمدير الصيانة رسالة تُعلمه بأن الطلب قد تم استلامه وأنه قيد المراجعة المحاسبية، مع ذكر جهة الاتصال. ولا يوجد في ذلك ما يسبب الإحراج، ولا ما يوحي بأن شركته تمثل مخاطرة ائتمانية أمام فريقه.
ترى موظفة حسابات العملاء الأمر في صباح اليوم التالي ضمن نفس قائمة الانتظار التي تضم جميع الطلبات المعلقة. فتتصل بقسم المشتريات، ويؤكد العميل أن الشيك قد تم إصداره في يوم 22، فتقوم بإطلاق الطلب. ويكون الوقت المنقضي تقريبًا هو نفسه الذي كان سيستغرقه طلب عبر الهاتف، ولم يواجه العميل أي عقبات على الإطلاق.
ماذا يحدث للطلب المعلق إذا لم يسدد العميل الرصيد أبدًا؟
وهي تعمل تمامًا مثل أي طلب معلق آخر في نظام SAP Business One. يمكن لفريقك الموافقة عليه أو تعديله أو إلغاؤه في إطار الصلاحيات نفسها التي يتمتع بها حاليًا. ولا تنشئ المنصة مسارًا منفصلاً للإلغاء، ولا تترك مجموعة من الطلبات الإلكترونية «اليتيمة» التي يتعين تنظيفها لاحقًا. كما تعامل تقارير مدة الاستحقاق والتعرض هذا الطلب تمامًا كما تعامل الطلبات الهاتفية المعلقة.
تُطبق شروط الدفع في SAP Business One بنفس الطريقة عبر الإنترنت
الحدود الائتمانية هي الجزء الواضح. أما الشروط فهي الجزء الذي غالبًا ما يتم تجاهله.
يجب أن يتم ترحيل جميع القواعد المتعلقة بـ «الدفع الصافي بعد 30 يومًا» و«الدفع الصافي بعد 60 يومًا»، ومتطلبات الدفع المسبق، وقواعد الإيداع الخاصة بالطلبات الكبيرة، والاستثناءات على مستوى العملاء. فإذا تم تعيين أحد العملاء على الدفع المسبق في SAP Business One، يجب أن تطلب واجهة المتجر الدفع عند إتمام عملية الشراء لهذا العميل تحديدًا وليس لغيره. أما إذا اشترى عميل آخر وفقًا للشروط القياسية، فلا ينبغي أن تطلب واجهة المتجر إدخال بيانات البطاقة. وعندما تكون هذه القواعد موجودة في مكان واحد، فإن القناة الإلكترونية ترثها دون الحاجة إلى إجراء تكوين منفصل.
وهذا يعني أيضًا أن سياستك الائتمانية تظل قرارًا ماليًّا. لا يحق لأي شخص في قسم التسويق أو تكنولوجيا المعلومات تخفيف عتبة التعليق لمجرد أنها كانت تؤثر سلبًا على معدل التحويل في المتجر الإلكتروني. إنها عملية عملك. والآن أصبحت متاحة عبر الإنترنت.
هل يتعين علينا قبول الدفع ببطاقات الائتمان لبيع منتجاتنا عبر الإنترنت؟
لا. يعمل العديد من الموزعين في قطاع B2B على إدارة عمليات الطلب عبر البوابات الإلكترونية بالاعتماد على الشروط التجارية حصريًّا، دون أي معالجة للمدفوعات بالبطاقات على الإطلاق. وتُعد البطاقات خيارًا جديرًا بالاعتبار للعملاء الذين يدفعون مقدمًا ولإلغاء الحجز بسرعة، لكن القناة تعمل على أساس الشروط التجارية وحدها. وإذا قررت قبولها، فيجب أن تُقيد المدفوعات في فاتورة SAP Business One بدلاً من بقائها في دفتر أستاذ منفصل تابع لبوابة الدفع يقوم فريقك بمطابقته يدويًّا.
ما الذي يفعله فريق AR الخاص بك بشكل مختلف بعد الإطلاق
قليل جدًّا، وهذا هو المقصود. تصل الطلبات المعلقة إلى نفس المكان. وتعمل عمليات الإفراج بنفس الطريقة. ولم تتغير تقارير التقادم لأن الطلبات عبر الإنترنت هي مجرد طلبات مبيعات عادية في نظام SAP Business One.
هناك أمران يتغيران، وكلاهما مفيد.
تتيح خيارات الدفع عبر الإنترنت للعملاء وسيلة لإلغاء الحجز بأنفسهم. فالعميل الذي يرغب في الحصول على قطع الغيار اليوم يمكنه سداد الرصيد المتبقي أو الدفع المسبق للطلب بدلاً من انتظار اتصال هاتفي. وهذا يقصر دورة التحصيل في الحسابات التي تثير قلقك بشكل خاص.
كما تتحسن وثائق الطلبات. فطلبات الشراء المقدمة عبر البوابة الإلكترونية تتضمن رقم أمر الشراء الخاص بالعميل وتفاصيل البنود التي أدخلها الشخص الذي طلب قطع الغيار، مما يقلل من النزاعات المتعلقة بالفواتير التي تبدأ بعبارة «هذا ليس ما طلبناه». وانخفاض عدد النزاعات يعني انخفاض عدد الفواتير التي تُترك في قائمة الاستثناءات الخاصة بالعميل في نهاية الشهر.
هل ستؤدي الطلبات عبر الإنترنت إلى تعقيد عملية إقفال الحسابات في نهاية الشهر؟
لا ينبغي أن يكون الأمر كذلك. فطلبات البوابة هي طلبات مبيعات عادية في نظام SAP Business One، وتتبع نفس مسار المستندات بدءًا من الطلب مرورًا بالتسليم وصولاً إلى الفاتورة. ويبقى إثبات الإيرادات، وتصنيف الأرصدة حسب مدة الاستحقاق، وقائمة مراجعة الإغلاق كما هي. وإذا كانت المنصة تتطلب خطوة تسوية أو استيراد عند الإغلاق، فهذا مؤشر على أنها تحتفظ بمجموعة سجلاتها الخاصة إلى جانب سجلاتك.
كيف يطبق FocusPoint قواعد الائتمان الخاصة بك من SAP Business One
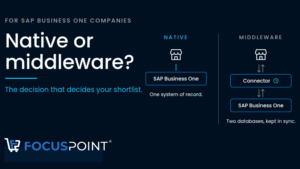
تم تصميم FocusPoint خصيصًا لعملاء SAP Business One في مجالات التوزيع والتصنيع وعمليات B2B المعقدة، ويُعد سلوك الائتمان أحد أوضح المجالات التي يؤتي فيها هذا التركيز ثماره. يتم استقراء الحدود والشروط وإشارات الدفع المسبق وسجل الدفعات من سجل الشريك التجاري، حيث يتم الاحتفاظ بها بالفعل في قسم الشؤون المالية. ولا يوجد مكان آخر لتكوين القواعد، ولا يوجد جدول زمني قد يؤدي إلى عمل واجهة المتجر بناءً على صورة الحساب كما كانت بالأمس.
لم نقم بإنشاء نظام آخر. بل قمنا بنقل إجراءاتكم إلى الإنترنت.
بالنسبة للمسؤول عن الرقابة، فإن النتيجة العملية هي أن القناة الإلكترونية تضيف إيرادات دون إضافة فئة جديدة من المخاطر التي يتعين مراقبتها. فالعملاء الذين يشترون بشروط الائتمان هم نفس العملاء الذين وافقتُ عليهم مسبقًا للحصول على شروط الائتمان. والحدود القصوى هي تلك التي حددتها بالفعل. وعندما يسأل المدير المالي عن تأثير قناة التجارة الإلكترونية على الذمم المدينة، فإن الإجابة تأتي من نفس التقارير التي يقوم فريق الشؤون المالية بإعدادها بالفعل.
أسئلة تتعلق بمراقبة الائتمان يجب طرحها على أي مورد في مجال التجارة الإلكترونية
أحضر هذه العناصر إلى العرض التوضيحي واطلب مشاهدة كل منها وهي تُنفَّذ مباشرةً:
- اجعل حساب عميل تجريبي يتجاوز حد الائتمان المحدد له، ثم قم بإتمام عملية الشراء. ما الذي يراه المشتري، وأين يتم توجيه الطلب؟
- أين يتم تحديد عتبة الحجز، وهل يمكن لفريقي تغييرها دون تقديم تذكرة دعم؟
- إذا تم وضع علامة «الدفع المسبق» على أحد العملاء في SAP Business One، فهل يتم تطبيق ذلك تلقائيًا عند إتمام عملية الدفع؟
- هل يمكن للعميل سداد فاتورة مستحقة أو الدفع مقدمًا لطلب تم تعليقه من خلال البوابة الإلكترونية، وأين يتم تقييد هذا المبلغ؟
- هل تظهر الطلبات عبر الإنترنت في تقاريرنا القياسية المتعلقة بفترة استحقاق الذمم والإيرادات دون الحاجة إلى إجراء تسوية؟
إذا أجاب أحد الموردين على السؤال الأول بقوله «يمكننا إعداد قاعدة لذلك»، فاسأل عن المكان الذي توجد فيه هذه القاعدة ومن يتولى صيانتها. فوجود مجموعتين من قواعد الائتمان يمثل مشكلة تتفاقم بهدوء وتظهر في نهاية المطاف على شكل خسارة مالية.
وبهذه الطريقة، تصبح التجارة الإلكترونية أمرًا يمكن لقسم الشؤون المالية دعمه بدلاً من مجرد التسامح معه. فالطلبات تصل مصحوبة بوثائق أفضل، وتُتاح للمستحقات طريقة أخرى لتسويتها، ولا يصاحب نمو هذه القناة زيادة مقابلة في المخاطر.
إذا كانت مراقبة الائتمان هي العائق الذي يعيق اتخاذ قرار بشأن التجارة الإلكترونية، فابدأ من هناك بدلاً من واجهة المتجر. اشرح لنا ما يحدث حاليًا عندما يصل العميل إلى الحد الأقصى المسموح به، وسنوضح لك كيف تعمل هذه السياسة نفسها عند إتمام عملية الدفع.