
Si le preguntas a una responsable de contabilidad qué le preocupa del comercio electrónico, rara vez oirás nada sobre el diseño o la experiencia del usuario. Lo que oirás es una pregunta sobre la tercera semana del mes, cuando un cliente que lleva cuarenta días de retraso en el pago de una factura considerable intenta realizar otro pedido.
A nivel interno, ese pedido se detiene. Alguien lo ve, alguien llama por teléfono y, o bien se procesa la cuenta, o bien queda en espera. La cuestión es si un pedido en línea recibe el mismo trato o si pasa desapercibido para todo el mundo a las once de la noche.
Cómo funciona una retención de crédito en el proceso de pago de SAP Business One Ecommerce
Una retención de crédito en el proceso de pago en línea debe seguir la misma norma que tu equipo de contabilidad aplica a cualquier otro pedido. Cuando un cliente supera el límite establecido en su registro de interlocutor comercial de SAP Business One, o tiene facturas vencidas que superan el umbral establecido, el pedido se realiza y se retiene, en lugar de bloquearse o aprobarse de forma silenciosa. El cliente ve un mensaje claro y una forma de resolverlo. La retención pasa a la misma cola de revisión con la que ya trabaja tu equipo.
Esa forma de actuar tiene más importancia de lo que parece. Bloquear el pedido directamente supone perder la venta y provocar una llamada telefónica airada. Aprobarlo en silencio genera una exposición a la que nadie ha dado su consentimiento. Ponerlo en espera permite conservar tanto el pedido como el control.
¿Podemos impedir por completo que determinados clientes realicen pedidos por Internet?
Sí. El acceso al portal se concede por cliente, por lo que las cuentas que prefieras gestionar por teléfono pueden excluirse o bien se les puede otorgar acceso solo para navegar, sin posibilidad de realizar el pago. Esto resulta útil para cuentas que estén sujetas a un plan de pago o en proceso de cobro. El acceso es una configuración que controla tu equipo y puede modificarse sin necesidad de abrir un ticket de asistencia ni de realizar una nueva implementación.
Cierre mensual, una cuenta vencida y un pedido en línea
Este es el escenario para el que los responsables de control realmente quieren una respuesta. Es día 24. Un cliente de toda la vida tiene una factura vencida y la cuenta está a punto de alcanzar su límite. Su responsable de mantenimiento, que no tiene ni idea de nada de esto, realiza un pedido de piezas a través del portal a las 7:00 de la tarde.
En un proceso correctamente configurado, el pedido se introduce en SAP Business One y queda inmediatamente en espera. El responsable de mantenimiento ve un mensaje en el que se le informa de que se ha recibido el pedido y que está pendiente de una revisión contable, con un contacto. Nada embarazoso, nada que sugiera que su empresa supone un riesgo crediticio ante su propio equipo.
La empleada de cuentas por cobrar lo ve a la mañana siguiente en la misma cola que todos los pedidos retenidos. Llama al departamento de compras, el cliente confirma que se emitió un cheque el día 22 y ella da luz verde al pedido. El tiempo transcurrido es más o menos el mismo que el de un pedido por teléfono, y el cliente no ha tenido ningún contratiempo.
¿Qué ocurre con un pedido en espera si el cliente nunca liquida el importe pendiente?
Se comporta como cualquier otro pedido en espera en SAP Business One. Tu equipo puede validarlo, modificarlo o cancelarlo con las mismas facultades de las que dispone actualmente. La plataforma no crea un proceso de cancelación independiente ni deja un conjunto de pedidos web huérfanos que haya que eliminar posteriormente. Los informes de antigüedad y exposición lo tratan exactamente igual que un pedido telefónico en espera.
Las condiciones de pago en SAP Business One se aplican de la misma manera en línea
Los límites de crédito son la parte más evidente. Las condiciones son la parte que suele pasarse por alto.
Las condiciones de pago a 30 días, a 60 días, los requisitos de pago por adelantado, las normas sobre depósitos en pedidos de gran volumen y las excepciones específicas para cada cliente deben mantenerse. Si en SAP Business One se ha configurado que un cliente debe pagar por adelantado, la tienda online debería exigir el pago al finalizar la compra a ese cliente y solo a él. Si otro cliente compra en condiciones estándar, al finalizar la compra no debería solicitarse una tarjeta. Cuando esas normas se centralizan en un único lugar, el canal online las hereda sin necesidad de una configuración específica.
Esto también significa que tu política de crédito sigue siendo una decisión financiera. Nadie del departamento de marketing ni de TI puede rebajar un umbral de retención solo porque esté afectando a la tasa de conversión en la tienda online. Tu proceso empresarial. Ahora en línea.
¿Es necesario aceptar tarjetas de crédito para vender por Internet?
No. Muchos distribuidores B2B gestionan los pedidos a través de su portal exclusivamente a crédito, sin procesar pagos con tarjeta en absoluto. Vale la pena considerar el uso de tarjetas para los clientes que pagan por adelantado y para liberar rápidamente una retención, pero el canal funciona únicamente a crédito. Si las aceptas, los pagos deben contabilizarse en la factura de SAP Business One, en lugar de quedar en un libro mayor independiente de la pasarela de pago que tu equipo tenga que conciliar manualmente.
En qué se diferencia el trabajo de tu equipo de RA tras el lanzamiento
Muy poco, que es precisamente la intención. Los pedidos en espera llegan al mismo lugar. Las entregas funcionan de la misma manera. Los informes de antigüedad no cambian, ya que los pedidos en línea son pedidos de venta normales de SAP Business One.
Hay dos cosas que cambian, y ambas son positivas.
Las opciones de pago en línea ofrecen a los clientes la posibilidad de liquidar ellos mismos una reserva. Un cliente que quiera recibir sus piezas hoy mismo puede pagar el saldo pendiente o abonar por adelantado el pedido, en lugar de esperar a que le devuelvan la llamada. Esto acorta el ciclo de cobro precisamente en aquellas cuentas que más te preocupan.
La documentación de los pedidos también mejora. Los pedidos realizados a través del portal incluyen el número de pedido del propio cliente y los detalles de cada línea introducidos por la persona que solicitó las piezas, lo que reduce las disputas sobre facturas que suelen comenzar con «eso no es lo que pedimos». Menos disputas significa menos facturas acumuladas en la pila de excepciones del cliente a final de mes.
¿Las compras por Internet complicarán nuestro cierre de fin de mes?
No deberían. Los pedidos del portal son pedidos de venta normales en SAP Business One, con el mismo flujo documental desde el pedido hasta la entrega y la factura. El reconocimiento de ingresos, el control de antigüedad de cuentas y tu lista de comprobación para el cierre se mantienen tal y como están. Si una plataforma requiere un paso de conciliación o importación al cierre, eso es señal de que mantiene su propio conjunto de registros junto con los tuyos.
Cómo aplica FocusPoint tus reglas de crédito de SAP Business One
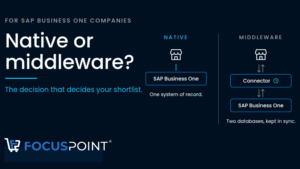
FocusPoint se ha diseñado exclusivamente para los clientes de SAP Business One del sector de la distribución, la fabricación y el B2B complejo, y el comportamiento crediticio es uno de los ámbitos en los que más se nota que esa atención a los detalles da sus frutos. Los límites, las condiciones, los indicadores de pago anticipado y el historial de pagos se obtienen directamente del registro del socio comercial, donde el módulo de finanzas ya los mantiene actualizados. No hay ningún otro lugar en el que configurar una regla ni ningún programa que pueda hacer que la tienda online siga funcionando con la información obsoleta de una cuenta.
No hemos creado otro sistema. Hemos trasladado tu proceso a Internet.
Para un responsable de control, el resultado práctico es que el canal online genera ingresos sin añadir una nueva categoría de riesgo que supervisar. Los clientes que compran a crédito son aquellos a los que ya se les ha concedido crédito. Los límites son los que ya se han establecido. Y cuando el director financiero pregunta cómo ha afectado el canal de comercio electrónico a las cuentas por cobrar, la respuesta se extrae de los mismos informes que el equipo financiero ya elabora.
Preguntas sobre el control de crédito que debes plantear a cualquier proveedor de comercio electrónico
Llévalos a la demostración y pide que te enseñen cómo funciona cada uno en directo:
- Haz que un cliente de prueba supere su límite de crédito y finalice la compra. ¿Qué ve el comprador y dónde va a parar el pedido?
- ¿Dónde se establece el umbral de retención? ¿Puede mi equipo modificarlo sin tener que abrir un ticket de asistencia?
- Si un cliente está marcado como «pago por adelantado» en SAP Business One, ¿el proceso de pago lo aplica automáticamente?
- ¿Puede un cliente pagar una factura pendiente o abonar por adelantado un pedido en espera desde el portal? ¿Y dónde se contabiliza ese pago?
- ¿Aparecen los pedidos en línea en nuestros informes estándar de antigüedad y de ingresos sin necesidad de realizar ningún proceso de conciliación?
Si un proveedor responde a la primera pregunta diciendo «podemos configurar una regla para eso», pregúntale dónde se encuentra esa regla y quién se encarga de su mantenimiento. Tener dos conjuntos de reglas de crédito es un problema que va creciendo de forma silenciosa y acaba traduciéndose en una pérdida contable.
Organizado de esta manera, el comercio electrónico se convierte en algo que el departamento financiero puede respaldar, en lugar de simplemente tolerar. Los pedidos llegan con una documentación más completa, las cuentas por cobrar cuentan con otra vía para su resolución y el crecimiento de este canal no va acompañado de un aumento equivalente del riesgo.
Si el control de crédito es el factor que está frenando una decisión relacionada con el comercio electrónico, empieza por ahí en lugar de por la tienda online. Explícanos qué ocurre actualmente cuando un cliente alcanza su límite, y te mostraremos cómo esa misma política se aplica en el proceso de pago.